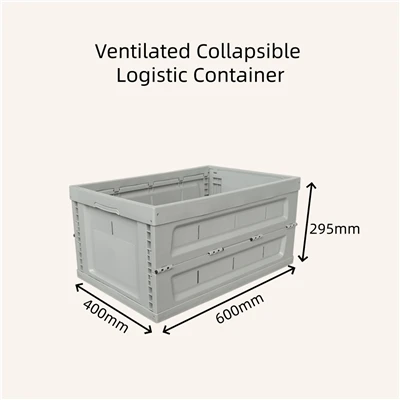

Impulsats per l'expansió dels sectors de-comerç electrònic, productes frescos, components d'automòbils i logística transfronterera-, les caixes de plàstic plegables s'han convertit en les principals solucions d'envasos reutilitzables. El seu disseny buit plegable redueix les despeses de logística inversa i admet l'ús repetit, alimentant el creixement constant del mercat global. No obstant això, la ràpida expansió de la indústria ha comportat múltiples colls d'ampolla estructurals que dificulten la col·laboració entre les cadenes de subministrament i augmenten les càrregues operatives per als fabricants i els clients logístics.
1. Panorama actual del mercat
L'augment de la demanda del mercat L'automatització global dels magatzems i les polítiques d'envasament ecològic augmenten les demandes de caixes de plàstic plegables. Els fabricants nacionals, els supermercats de productes frescos i els centres de distribució de-comerç electrònic substitueixen gradualment els envasos d'un sol-ús per caixes reutilitzables. Les noves regulacions d'envasos circulars a la UE i Amèrica del Nord restringeixen els subministraments de plàstic d'un sol ús, fent que les caixes plegables siguin una opció d'embalatge obligatòria per a les empreses exportadores. El polipropilè (PP) domina els subministraments de matèries primeres, que representa més del 60% del mercat, mentre que la demanda de caixes de plàstic reciclat segueix augmentant any rere any.
Sobrecapacitat estructural a tot el sector Els fabricants de caixes més plegables s'agrupen a l'est i el sud de la Xina, amb una taxa d'utilització de la capacitat industrial general per sota del 64%. Persisteix un greu desequilibri de demanda-de l'oferta regional: els fabricants de les regions de l'est s'enfronten a un excés d'inventari, mentre que les caixes estandarditzades d'alta-qualitat segueixen sent insuficients als centres logístics centrals i occidentals, augmentant els costos globals mitjançant el transport entre-regions.
Baixa penetració de sistemes d'envasos reutilitzables compartits L'arrendament de caixes i la circulació compartida són solucions clau per estalviar costos-, però la taxa de penetració del sector es manté per sota del 16%. No hi ha regles unificades que regulen la devolució de caixes de -regions, els estàndards de neteja i la propietat dels recursos. Les altes taxes de pèrdua i dany als canals de distribució oberts restringeixen l'adopció a gran-escala dels modes d'embalatge compartits.
2. Punts de dolor industrial bàsics
Estàndards de mida fragmentada i poca interoperabilitat Circulen al mercat més de 200 mides de caixes no-estàndards, mentre que menys del 28% dels productes compleixen els estàndards nacionals unificats. Les caixes amb dimensions nominals idèntiques de diferents fàbriques no s'hi poden niar a causa de les diferents estructures de frontisses i plegables, augmentant les taxes de mal funcionament dels equips de classificació automatitzats i reduint significativament l'eficiència del magatzem.
Els costos de matèries primeres volàtils restringeixen els marges de beneficis Els preus de les resines de PP i HDPE fluctuen amb els preus del petroli cru. Els fabricants petits i mitjans sense contractes de subministrament de matèries primeres a llarg termini-s'enfronten a costos de producció creixents. Els productes bàsics de caixes homogeneïts desencadenen una ferotge competència de preus, limitant el capital per a R+D en dissenys d'envasos lleugers i d'alt contingut-reciclat-.
Barreres de compliment global més elevades El Reglament PPWR de la UE entrarà en vigor l'agost de 2026, establint requisits estrictes sobre proporció de plàstic reciclat, reciclabilitat de mono-material i traçabilitat total de la cadena de subministrament per a caixes de plàstic. Els Estats Units i les nacions del sud-est asiàtic també han reforçat la supervisió ambiental dels envasos de plàstic. Les petites fàbriques no tenen capacitat d'R+D de compliment, exposant els enviaments d'exportació a detenció duanera i fortes multes.
Barreres pràctiques per a la transformació intel·ligent Les etiquetes RFID permeten el seguiment d'inventaris per a caixes intel·ligents, però les frontisses metàl·liques plegables bloquegen els senyals de ràdio i debiliten l'estabilitat de l'escaneig. Els alts costos inicials del maquinari intel·ligent i els sistemes informàtics de suport dissuaden els petits operadors logístics. Els sistemes de dades incompatibles de diferents marques de caixes creen agrupacions de dades aïllades, limitant el valor de la gestió d'actius digitals.
Reciclatge incomplet i infraestructura circular Les estacions estandarditzades de reciclatge i rentat de caixes de plàstic són insuficients a la majoria de regions. Les caixes al final--de vida útil sovint flueixen a canals de reciclatge informals, provocant la degradació del material. La manca de regles obligatòries de recuperació-del productor bloqueja la gestió del cicle tancat-del cicle de vida complet, cosa que dificulta que les empreses compleixin els estàndards d'avaluació ESG i baixes-emissions de carboni nacionals i estrangeres.
3. Tendències futures de la indústria
El sector evolucionarà al voltant de quatre direccions bàsiques: estàndards dimensionals unificats, alta adopció de materials reciclats, dissenys-compatibles amb l'automatització i compliment-de la normativa completa. Els principals fabricants estan desenvolupant caixes plegables estàndard universals amb estructures lliures de -metalls plàstics-per complir les normes ambientals a l'estranger. Mentrestant, les empreses creen plataformes de circulació de caixes compartides per connectar enllaços de producció, aplicacions i reciclatge, oferint solucions sistemàtiques als reptes industrials-de llarga durada.